
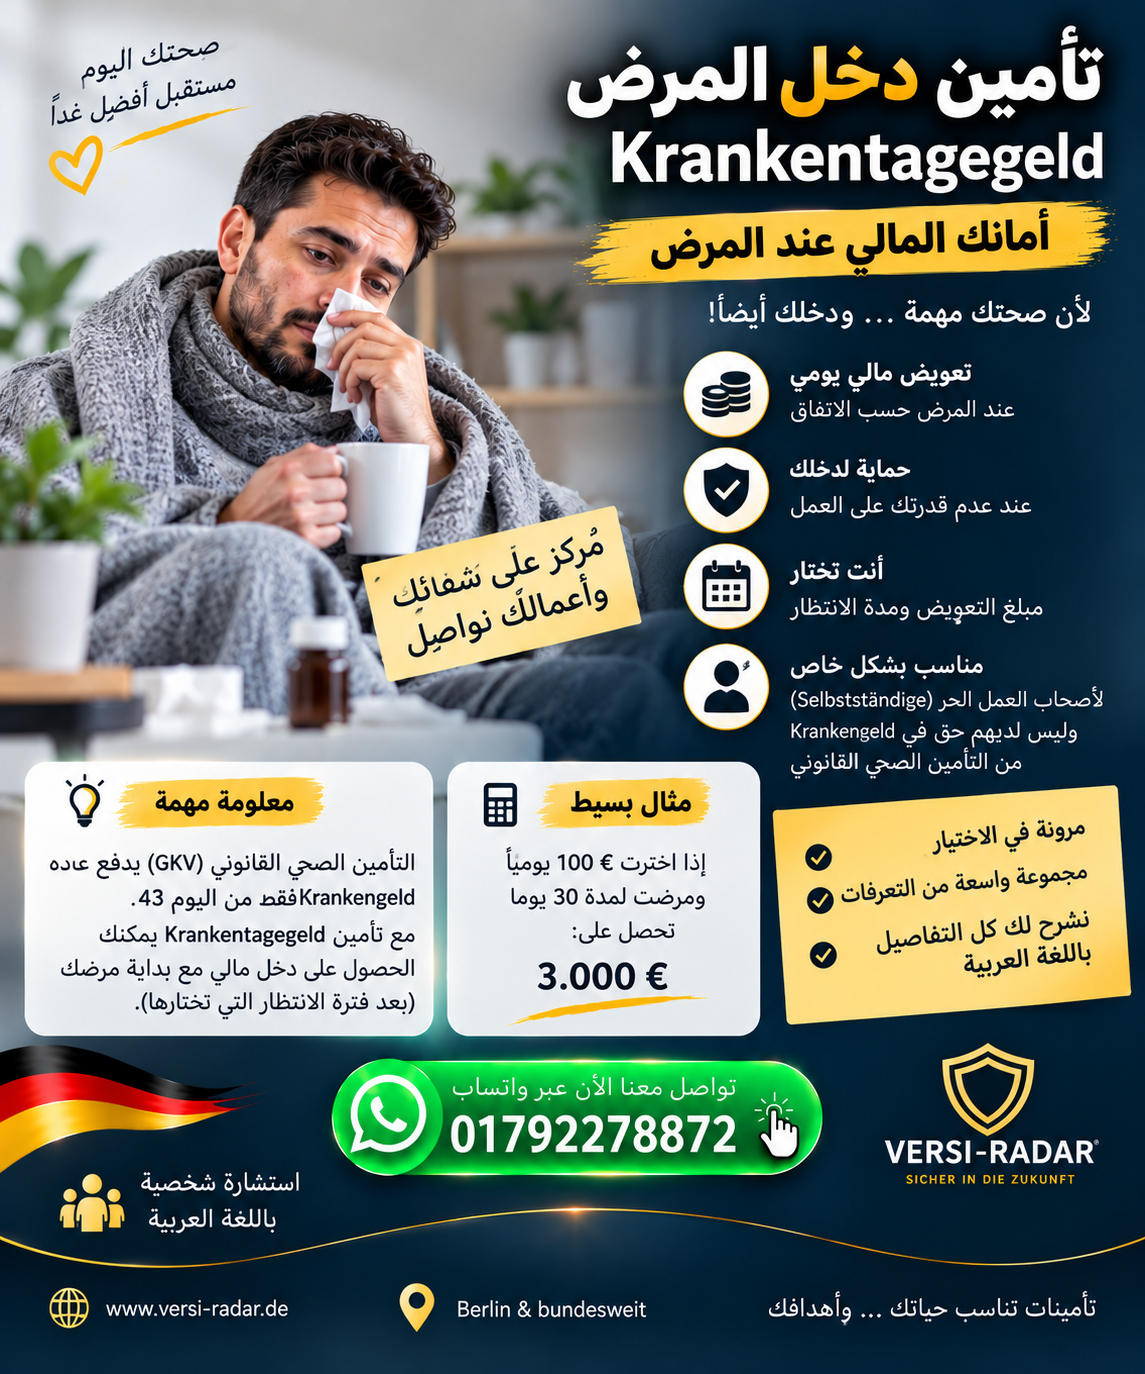
💰 تأمين دخل المرض في ألمانيا – Krankentagegeldversicherung
ماذا يحدث لدخلك إذا مرضت ولم تستطع العمل لعدة أسابيع؟
بالنسبة للموظف، توجد عادةً حماية من فقدان الدخل في بداية المرض من خلال استمرار دفع الراتب من صاحب العمل. أما بالنسبة إلى المستقلين وأصحاب الأعمال Selbständige، فإن الوضع مختلف، ولذلك يجب التفكير مبكرًا في كيفية حماية الدخل عند المرض.
هنا يأتي دور Krankentagegeldversicherung – تأمين بدل المرض اليومي.
هذا التأمين يمكن أن يوفر، وفق شروط العقد، مبلغًا ماليًا عن كل يوم من أيام العجز عن العمل بسبب المرض، ابتداءً من اليوم المحدد في الوثيقة.
ما هو Krankentagegeld؟
Krankentagegeld يعني حرفيًا “بدل المرض اليومي”.
إذا كنت مؤمنًا بمبلغ مثل:
100€ يوميًا
وكانت لديك حالة مرضية تستحق التعويض لمدة 30 يومًا، فإن الحساب النظري يكون:
100€ × 30 يومًا = 3,000€
لكن المبلغ الفعلي ومدة الاستحقاق يعتمدان على شروط التعرفة، ووجود فترة انتظار Karenzzeit، ومدى استيفاء شروط العجز عن العمل.
👨💼 لماذا يعتبر Krankentagegeld مهمًا للمستقلين؟
إذا كنت Selbständig أو صاحب شركة صغيرة، فقد يكون دخلك مرتبطًا بشكل مباشر بقدرتك على العمل.
إذا توقفت عن العمل بسبب المرض، فقد تستمر مصاريفك مثل:
🏠 الإيجار أو القرض
🚗 السيارة
💻 تكاليف العمل
📱 الهاتف والإنترنت
🛡️ التأمينات
👨👩👧 مصاريف الأسرة
💶 المصاريف اليومية
وفي الوقت نفسه يمكن أن ينخفض أو يتوقف دخلك.
ولهذا فإن تأمين Krankentagegeld يهدف إلى تعويض جزء من فقدان الدخل وفق المبلغ المتفق عليه في العقد.
وتشير Verbraucherzentrale إلى أن المستقلين لا يحصلون تلقائيًا على Krankengeld من التأمين الصحي القانوني، ولذلك عليهم ترتيب حماية مناسبة من فقدان الدخل.
🏥 ماذا يحصل المستقل إذا كان لديه GKV؟
إذا كنت مستقلًا ومؤمنًا اختياريًا في GKV، فلا يكون لديك بشكل أساسي حق تلقائي في Krankengeld.
لكن توجد طرق للحصول على حماية من فقدان الدخل.
يمكن للمستقل، وفق الشروط القانونية، أن يختار Krankengeld من التأمين الصحي القانوني.
في عام 2026، يمكن للمستقل الرئيسي الحصول على الحماية القانونية من اليوم الـ43 للعجز عن العمل من خلال دفع الاشتراك العام بدل الاشتراك المخفض. كما توفر صناديق التأمين الصحي Krankengeld-Wahltarife بشروط مختلفة.
وبالتالي توجد أمام المستقل عدة خيارات، منها:
- Krankengeld من GKV
- Wahltarif Krankengeld
- Krankentagegeld خاص
💶 ما الفرق بين Krankengeld وKrankentagegeld؟
Krankengeld
هو تعويض من التأمين الصحي القانوني GKV وفق القواعد القانونية.
بالنسبة للمؤمن عليهم الذين لديهم حق في Krankengeld، يبدأ الاستحقاق عادةً من اليوم الـ43 للعجز عن العمل.
Krankentagegeld
هو تأمين خاص يمكن أن يدفع مبلغًا يوميًا وفق العقد.
يمكن تصميمه بحيث يبدأ بعد فترة انتظار محددة، مثل:
من اليوم 15 أو 22 أو 29 أو 43
بحسب التعرفة والحالة التأمينية.
وهذا يسمح للمستقل باختيار مستوى الحماية الذي يناسبه بدل الاعتماد فقط على التعويض القانوني.
⏳ ما هي Karenzzeit؟
Karenzzeit تعني فترة الانتظار قبل بدء دفع Krankentagegeld.
مثلاً، إذا كان العقد ينص على:
Karenzzeit = 29 يومًا
فقد يبدأ التعويض من اليوم الثلاثين، إذا تحققت جميع شروط الاستحقاق.
وهناك تعرفة مختلفة بفترات انتظار مختلفة.
بالنسبة للمستقل، من المهم تحقيق التوازن بين:
فترة انتظار قصيرة = حماية أسرع ولكن عادةً قسط أعلى
و
فترة انتظار أطول = قسط أقل غالبًا ولكن تحتاج إلى احتياطي مالي أكبر.
📅 كم يمكن أن يكون مبلغ Krankentagegeld؟
يمكن الاتفاق على مبلغ يومي حسب احتياجاتك ودخلك، لكن توجد حدود مرتبطة بالدخل.
في التأمين الخاص، لا ينبغي أن يتجاوز مجموع Krankentagegeld والتعويضات الأخرى صافي الدخل المهني. ويُنظر عادةً إلى متوسط الدخل خلال الأشهر الـ12 السابقة وفق القواعد والشروط ذات الصلة.
مثال:
إذا كان صافي دخلك المهني المتوسط:
3,000€ شهريًا
فلا يعني ذلك أنه يمكنك ببساطة التأمين على مبلغ 5,000€ شهريًا كتعويض مرض.
يجب أن يكون مبلغ التأمين متناسبًا مع الدخل القابل للإثبات وشروط الشركة.
🧮 كيف نحسب Krankentagegeld؟
يمكن تحويل الدخل الشهري إلى مبلغ يومي تقريبي.
مثلاً:
3,000€ شهريًا ÷ 30 = 100€ يوميًا
وبالتالي يمكن أن يكون مبلغ 100€ يوميًا نقطة بداية للمقارنة، لكن مبلغ التأمين المناسب يجب تحديده بناءً على الدخل الفعلي وشروط شركة التأمين.
🤒 هل Krankentagegeld يغطي المرض والحوادث؟
Krankentagegeld مصمم أساسًا لحماية الدخل عند Arbeitsunfähigkeit بسبب المرض وفق شروط العقد.
وفي العديد من التعرفات يمكن أن يشمل أيضًا حالات العجز عن العمل الناتجة عن حادث، لكن يجب التأكد من شروط الوثيقة.
ومن المهم التفريق بين:
Krankentagegeld
حماية الدخل خلال فترة العجز عن العمل.
و
Unfallversicherung
تعويضات مرتبطة بنتائج حادث مغطى، مثل العجز الدائم، وفق شروط العقد.
و
Berufsunfähigkeitsversicherung
حماية طويلة الأجل عندما يصبح الشخص غير قادر على ممارسة مهنته وفق تعريف وشروط العقد.
هذه التأمينات لا تؤدي نفس الوظيفة.
🧑💼 Krankentagegeld للمستقلين
المستقلون من أكثر الفئات التي يجب أن تنتبه إلى موضوع فقدان الدخل بسبب المرض.
إذا كان الموظف يمرض، فقد يحصل في البداية على Entgeltfortzahlung من صاحب العمل.
أما المستقل فلا يوجد لديه صاحب عمل يدفع له راتبه خلال فترة المرض.
لذلك يمكن أن يكون Krankentagegeld جزءًا مهمًا من التخطيط المالي للمستقل.
خصوصًا إذا كانت لديك:
- شركة أو مشروع
- مصاريف شهرية ثابتة
- عائلة
- قرض عقاري
- سيارة
- موظفون
- دخل يعتمد على وجودك الشخصي في العمل
🏢 ماذا لو كنت صاحب شركة؟
إذا كان نشاطك يعتمد بشكل كبير على وجودك الشخصي، فإن المرض قد يؤثر على دخلك بشكل مباشر.
مثلاً:
مستشار
وسيط تأمين
حرفي
صاحب متجر
مستقل
مصور
مدرب
Freiberufler
إذا لم تستطع العمل، فقد تتوقف بعض الإيرادات بينما تستمر المصاريف.
هنا يمكن أن يساعد Krankentagegeld في توفير دخل شخصي أثناء فترة المرض، وفق شروط العقد.
لكن إذا كان لديك موظفون ومصاريف تشغيل كبيرة، فمن المهم أيضًا التفكير في Betriebsunterbrechungsversicherung أو حلول أخرى مناسبة لنشاطك التجاري؛ فهي ليست نفس تأمين Krankentagegeld.
🏥 ماذا عن GKV وPKV؟
يمكن أن يكون Krankentagegeld ذا أهمية سواء كنت في GKV أو PKV، لكن طريقة الحماية تختلف.
إذا كنت في GKV
يمكن أن يكون لديك حق قانوني في Krankengeld أو تختار Wahltarif، حسب وضعك.
إذا كنت في PKV
التأمين الصحي الخاص لا يعني تلقائيًا أن لديك حماية من فقدان الدخل.
لذلك يمكن إضافة Krankentagegeldversicherung إلى الحماية الصحية الخاصة.
وتوضح جمعية التأمين الصحي الخاص أن المستقلين المؤمن عليهم بشكل خاص يمكنهم الاتفاق على Krankentagegeld، وأن المبلغ يجب ألا يتجاوز صافي الدخل المهني وفق القواعد ذات الصلة.
⚠️ ما الذي يجب الانتباه إليه قبل توقيع العقد؟
لا تنظر إلى السعر الشهري فقط.
قارن:
✅ مبلغ التعويض اليومي
✅ تاريخ بداية الدفع
✅ Karenzzeit
✅ تعريف Arbeitsunfähigkeit
✅ شروط إثبات المرض
✅ المدة القصوى للدفع إن وجدت في التعرفة
✅ كيفية حساب الدخل
✅ شروط تعديل مبلغ التأمين مع تغير الدخل
✅ الاستثناءات
✅ شروط إنهاء العقد
✅ تأثير تغير الوضع المهني
✅ التغطية أثناء السفر أو الإقامة خارج ألمانيا حسب العقد
📈 ماذا يحدث إذا ارتفع دخلي؟
إذا ارتفع دخلك بشكل كبير، يجب التأكد من أن مبلغ Krankentagegeld لا يزال مناسبًا لدخلك.
وبالعكس، إذا انخفض صافي دخلك بشكل دائم، فمن المهم مراجعة شركة التأمين.
وتشير مصادر PKV إلى أن المستقلين يجب أن يبلغوا شركة التأمين عن الانخفاض الدائم في صافي الدخل، لأن مبلغ Krankentagegeld يجب أن يتناسب مع الدخل المهني.
🆚 Krankentagegeld أم Berufsunfähigkeitsversicherung؟
من الأخطاء الشائعة اعتبارهما نفس الشيء.
Krankentagegeld
مخصص لتعويض فقدان الدخل خلال فترة العجز عن العمل بسبب المرض وفق شروط العقد.
Berufsunfähigkeitsversicherung
تهدف إلى توفير دخل على شكل Rente عندما تتحقق شروط العجز المهني المحددة في العقد.
لذلك يمكن أن يكمل أحدهما الآخر بدل أن يكون أحدهما بديلًا مباشرًا عن الآخر.
💡 مثال عملي
لنفترض أن شخصًا يعمل بشكل مستقل وصافي دخله المهني:
3,600€ شهريًا
أي حوالي:
120€ يوميًا
ويريد حماية دخله في حالة المرض.
يمكنه دراسة تعرفة Krankentagegeld بمبلغ يومي مناسب، مع اختيار فترة انتظار يستطيع خلالها الاعتماد على مدخراته.
مثلاً، إذا كان التعويض:
100€ يوميًا
وكان الاستحقاق لمدة 30 يومًا:
100 × 30 = 3,000€
هذا مثال حسابي فقط، وليس توصية بمبلغ تأميني محدد؛ المبلغ المناسب يعتمد على الدخل الفعلي وشروط التعرفة.
🛡️ هل Krankentagegeld ضروري؟
ليس هناك مبلغ أو تعرفة واحدة مناسبة للجميع.
لكن بالنسبة للمستقل الذي يعتمد على دخله الشهري ولا يستطيع تحمل عدة أسابيع أو أشهر بدون دخل، فإن التخطيط لمخاطر المرض وفقدان الدخل مهم جدًا.
يمكن أن يكون الحل:
GKV Krankengeld + Krankentagegeld خاص
أو
PKV + Krankentagegeld
أو حل آخر بحسب وضع الشخص.
المهم هو معرفة مقدار الدخل الذي تحتاجه شهريًا ومتى يبدأ التعويض.
🤝 تأمين Krankentagegeld للعرب في ألمانيا
إذا كنت Selbständig أو Unternehmer أو Freiberufler في ألمانيا، وتريد حماية دخلك في حال المرض، يمكن مقارنة التعرفات المختلفة ومعرفة:
💶 كم تحتاج يوميًا؟
📅 متى تريد أن يبدأ التعويض؟
🏥 ما الشروط المطلوبة؟
📋 ما المستندات اللازمة؟
💰 ما القسط الشهري؟
🔎 وما الفرق بين GKV Krankengeld وKrankentagegeld الخاص؟
📲 استشارة باللغة العربية
واتساب: 01792278872
📲 تريد المزيد من المعلومات؟
تواصل معنا عبر واتساب للحصول على المزيد من المعلومات أو لطلب عرض تأمين خاص بك.
💬 تواصل معنا عبر واتساب📞 0179 227 88 72
اترك تعليقاً