
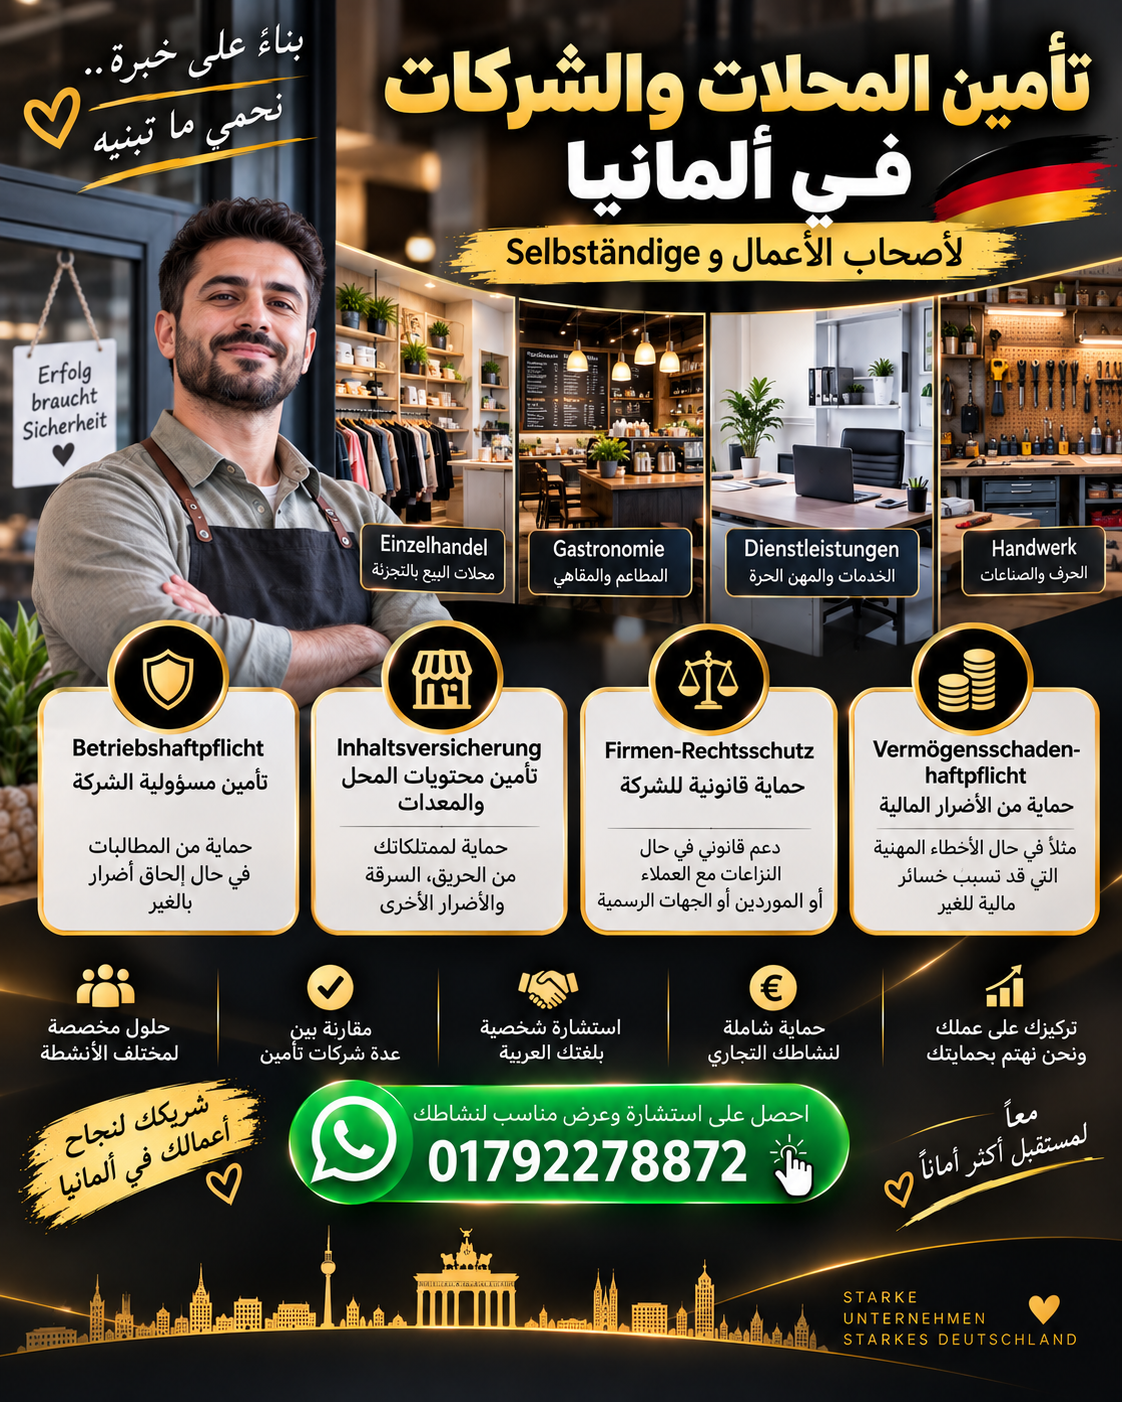
تأمين المحلات والشركات في ألمانيا لأصحاب الأعمال والمستقلين – Unternehmensversicherung
إذا كنت Selbständig أو صاحب محل أو شركة أو مشروع تجاري في ألمانيا، فالتأمين المناسب ليس مجرد مصروف إضافي، بل وسيلة لحماية نشاطك من مخاطر مالية قد تنتج عن أضرار، مطالبات من العملاء أو مشاكل قانونية.
لكن ليس كل نشاط يحتاج إلى نفس التأمينات؛ نوع النشاط، طبيعة العمل، الموظفون، المعدات، العملاء والمخاطر المرتبطة بالمهنة كلها عوامل تؤثر على الحماية المناسبة. وتوضح غرف الصناعة والتجارة الألمانية IHK أن احتياجات التأمين تختلف حسب طبيعة الشركة ونوع المخاطر.
🛡️ ما أهم التأمينات لأصحاب المحلات والشركات؟
1. Betriebshaftpflichtversicherung – تأمين مسؤولية الشركة
من أهم التأمينات التي قد يحتاجها أصحاب الأنشطة التجارية.
إذا تسبب نشاطك التجاري أو أحد العاملين لديك في ضرر لشخص آخر أو ممتلكاته، فقد تنشأ مطالبات بالتعويض.
مثال:
زبون موجود داخل المحل ويتعرض لإصابة، أو موظف يتسبب أثناء عمله في إتلاف ممتلكات أحد العملاء.
تأمين Betriebshaftpflicht يمكن أن يحمي الشركة من العواقب المالية للمطالبات المشروعة، وفقًا لشروط الوثيقة ومبلغ التغطية.
🏪 2. Inhaltsversicherung – تأمين محتويات المحل والشركة
إذا كان لديك محل أو مكتب أو ورشة، فمن الممكن أن تكون لديك معدات وبضائع وأجهزة وأثاث ذات قيمة.
Inhaltsversicherung يمكن أن توفر حماية للمحتويات المؤمَّن عليها في حالات مثل الحريق، السرقة أو أضرار المياه والعواصف، حسب شروط التعرفة.
مثال:
محل ملابس يحتوي على بضائع ومعدات بقيمة كبيرة، وتعرض المكان للسرقة أو حريق.
هنا تصبح حماية محتويات الشركة موضوعًا مهمًا عند اختيار التأمين.
⚖️ 3. Firmen-Rechtsschutzversicherung – الحماية القانونية للشركة
المشاكل القانونية يمكن أن تحدث في أي نشاط تجاري، سواء مع عميل أو مورد أو موظف أو في مسائل مرتبطة بعقد أو مقر الشركة.
تأمين Firmen-Rechtsschutz يمكن، حسب التغطية، أن يتحمل تكاليف قانونية مثل أتعاب المحامين والمحاكم في بعض النزاعات.
وتختلف التغطية حسب العقد، لذلك من المهم التأكد من أنواع النزاعات المشمولة وفترات الانتظار والاستثناءات.
💼 4. Vermögensschadenhaftpflicht – تأمين الأضرار المالية
هذا النوع مهم بشكل خاص لبعض أصحاب المهن التي تقدم استشارات أو خدمات مهنية.
إذا تسبب خطأ مهني في خسارة مالية مباشرة للعميل، فقد لا يكون ذلك مجرد ضرر مادي تقليدي.
لذلك يمكن أن تكون Vermögensschadenhaftpflicht مهمة لبعض:
- المستشارين
- الوسطاء
- مقدمي الخدمات
- الشركات الاستشارية
- بعض المهن الحرة
- IT ووكالات الخدمات
- المهن التي تقدم استشارات مهنية
وفي بعض المهن قد تكون هناك متطلبات قانونية خاصة بالتأمين المهني.
🔥 5. حماية من توقف النشاط – Betriebsunterbrechung
ماذا يحدث إذا تعرض المحل لحريق أو ضرر كبير وأصبح غير قادر على العمل لفترة؟
بعض وثائق Betriebsunterbrechungsversicherung / Ertragsausfallversicherung يمكن أن تساعد في تغطية بعض التكاليف الجارية أو خسارة الإيرادات الناتجة عن توقف النشاط، حسب سبب الضرر وشروط الوثيقة.
وهذا قد يكون مهمًا خصوصًا للشركات التي لديها إيجار ورواتب ومصاريف ثابتة.
👨🔧 ما الأنشطة التي يمكن أن تحتاج هذه التأمينات؟
يمكن أن تختلف احتياجات التأمين بشكل كبير، لكن من الأمثلة:
🏪 محلات البيع بالتجزئة
☕ المطاعم والمقاهي
🔧 الحرف والمهن اليدوية
💻 شركات IT والخدمات
💼 المكاتب والمستشارون
🏢 الشركات الصغيرة والمتوسطة
📦 التجارة والبيع
🚗 الأنشطة التي تستخدم سيارات تجارية
لكل نشاط مخاطر مختلفة، ولذلك لا توجد وثيقة واحدة مناسبة لجميع الشركات.
🇩🇪 هل التأمين التجاري إلزامي في ألمانيا؟
ليس كل تأمين تجاري إلزاميًا لكل صاحب عمل.
توضح IHK أن بعض التأمينات تكون إلزامية فقط لبعض المهن أو الحالات، بينما توجد تأمينات أخرى اختيارية تعتمد على طبيعة النشاط والمخاطر.
لذلك يجب أولًا معرفة ما هو نشاطك بالضبط وما هي المخاطر المرتبطة به، ثم تحديد التأمينات المناسبة.
⚠️ الفرق بين التأمين الخاص وتأمين الشركة
من الأخطاء الشائعة أن يعتقد صاحب العمل أن Private Haftpflichtversicherung تغطي نشاطه التجاري.
التأمين الخاص يغطي المجال الخاص، وليس النشاط التجاري بشكل عام؛ ولهذا قد يحتاج صاحب العمل إلى Betriebshaftpflicht أو Berufshaftpflicht بشكل منفصل، حسب نشاطه.
📋 ماذا يجب أن تفحص قبل اختيار التأمين؟
لا تنظر إلى السعر الشهري فقط، بل قارن:
- مبلغ التغطية Deckungssumme
- نطاق الحماية
- الاستثناءات
- مبلغ التحمل Selbstbeteiligung
- الموظفين المشمولين
- طبيعة النشاط المؤمن عليه
- المقر والمواقع المشمولة
- المنتجات أو الخدمات التي تقدمها
- التغطية خارج مقر الشركة عند الحاجة
- فترات الانتظار في التأمينات التي تتضمنها
وتشير IHK إلى أهمية اختيار مبالغ تغطية واقعية، لأن التغطية غير الكافية قد تؤدي إلى مشاكل مالية في حالة الضرر.
🤝 تأمين الشركات والمستقلين بالعربي في ألمانيا
إذا كنت Selbständig أو تملك Geschäft، Laden، Firma أو Gewerbe في ألمانيا، يمكننا مساعدتك في معرفة التأمينات التي تناسب طبيعة نشاطك ومقارنة الخيارات المتاحة.
📲 للاستشارة باللغة العربية:
01792278872 – واتساب
📲 تريد المزيد من المعلومات؟
تواصل معنا عبر واتساب للحصول على المزيد من المعلومات أو لطلب عرض تأمين خاص بك.
💬 تواصل معنا عبر واتساب📞 0179 227 88 72
اترك تعليقاً