
Altersvorsorge-Depot ab 2027 in Deutschland – staatliche Förderung bis 540 € und zusätzliche Kinderzulage
ابتداءً من 1 يناير 2027 يبدأ النظام الجديد للـ private Altersvorsorge في ألمانيا، والذي يحل محل نظام Riester الجديد من حيث العقود الجديدة. ومن أهم العناصر الجديدة Altersvorsorge-Depot، الذي يتيح الاستثمار في أسواق رأس المال، بما في ذلك صناديق الاستثمار وETF، مع إمكانية الحصول على دعم حكومي.
والخبر المهم بشكل خاص للمستقلين: Selbstständige وFreiberufler وأصحاب Gewerbe سيتمكنون من الاستفادة من الدعم الحكومي ضمن النظام الجديد ابتداءً من 2027.
💰 ما هو Altersvorsorge-Depot؟
Altersvorsorge-Depot هو عقد تقاعد مدعوم من الدولة، يمكن من خلاله استثمار الأموال على المدى الطويل في منتجات استثمارية مؤهلة.
ومن الخيارات الجديدة Altersvorsorgedepot ohne Garantien، أي حساب تقاعدي بدون ضمان لرأس المال. هذا يعطي فرصة أكبر للاستفادة من تطور أسواق المال، لكنه يعني أيضًا أن قيمة الاستثمار يمكن أن ترتفع أو تنخفض.
ومن الممكن أيضًا اختيار منتجات تحتوي على ضمانات بنسبة 80% أو 100% من المساهمات والإعانات، بحسب المنتج.
🇩🇪 كم تدعم الدولة؟
النظام الجديد يعتمد على مقدار ما تدفعه بنفسك.
بالنسبة للمساهمة الأساسية:
أول 360 € سنويًا:
➡️ الدولة تضيف 50 سنتًا لكل 1 €
أي:
360 € منك → 180 € دعم
ثم بالنسبة للمبلغ من 360 € حتى 1,800 € سنويًا:
➡️ الدولة تضيف 25 سنتًا لكل 1 €
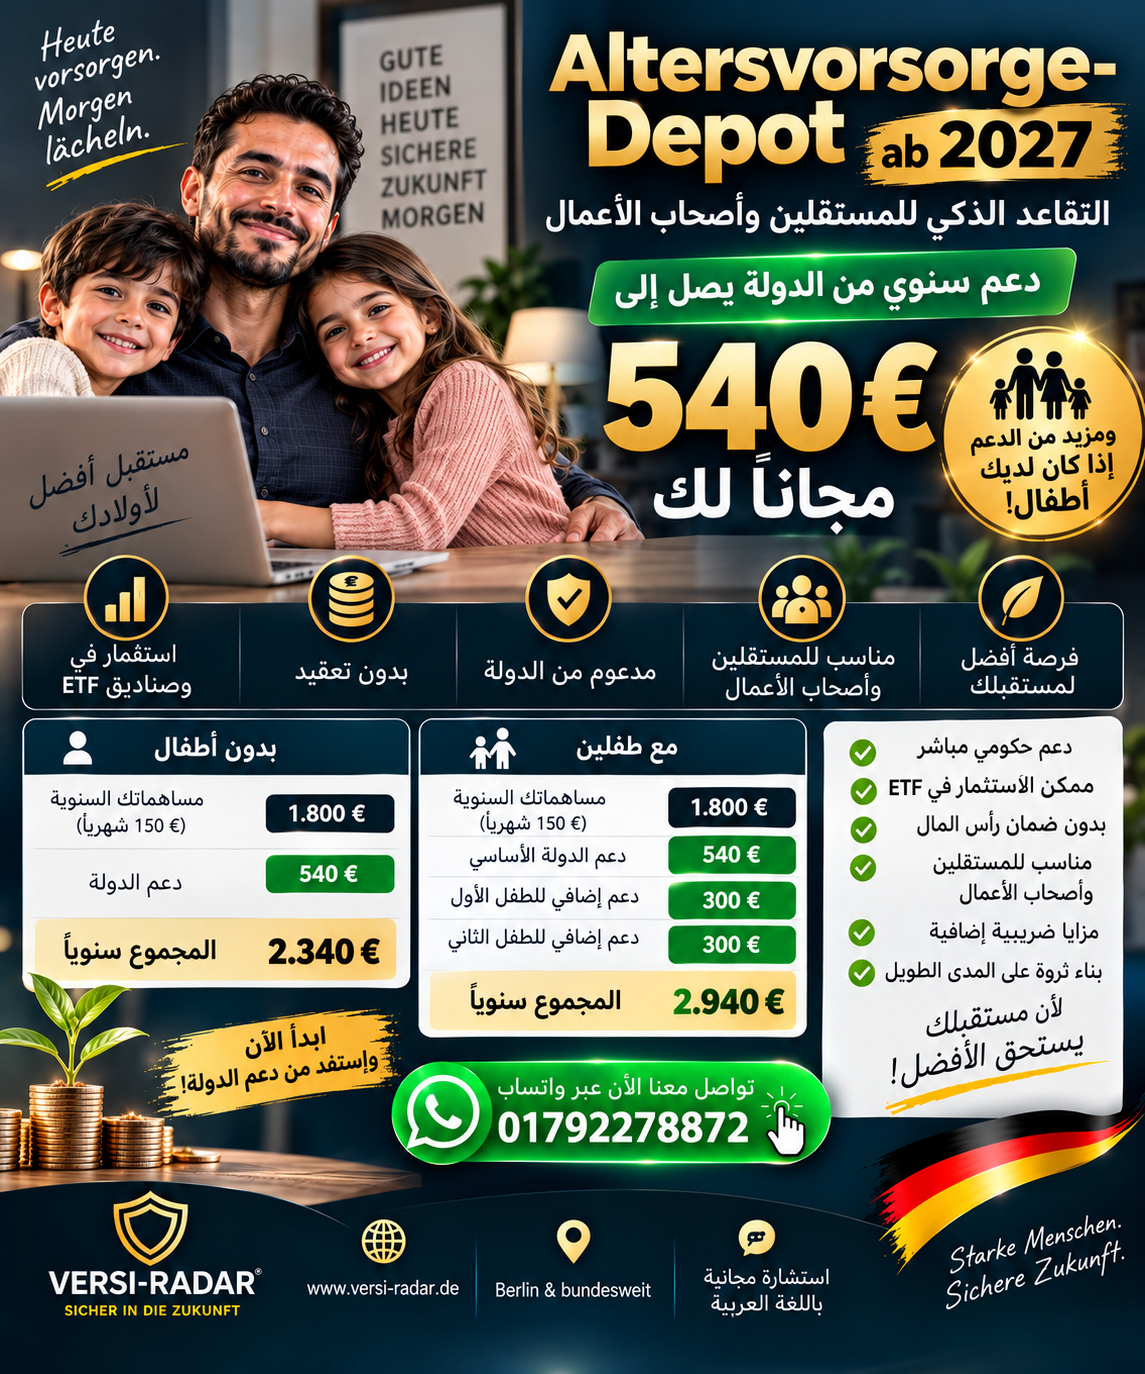
وبالتالي يمكن أن يصل الدعم الأساسي إلى 540 € سنويًا عند دفع 1,800 € من أموالك سنويًا.
مثال بسيط:
إذا ادخرت:
150 € شهريًا
فهذا يعني:
1,800 € سنويًا
ومع الحد الأقصى للدعم الأساسي:
+ 540 € من الدولة
أي:
2,340 € سنويًا داخل العقد
وذلك قبل احتساب أي عوائد استثمارية.
👨👩👧👦 ماذا لو كان لدي طفلان؟
هنا توجد ميزة إضافية مهمة للعائلات.
يستطيع أحد الوالدين المؤهلين الحصول على Kinderzulage تصل إلى:
300 € لكل طفل سنويًا.
لذلك مع طفلين يمكن أن تصل Kinderzulage إلى:
300 € + 300 € = 600 € سنويًا
ومع الحد الأقصى للدعم الأساسي:
540 € + 600 € = 1,140 € دعم سنوي
لكن يجب الانتباه إلى أن الحصول على كامل Kinderzulage مرتبط بالمساهمات المؤهلة؛ فهي تُحسب بمعدل 1 € دعم لكل 1 € مساهمة حتى 300 € لكل طفل.
مثال توضيحي
إذا كان الشخص يحقق شروط الحصول على كامل الدعم الأساسي وكامل Kinderzulage لطفلين:
1,800 € مساهمة شخصية
+ 540 € Grundzulage
+ 600 € Kinderzulage
= 2,940 € سنويًا
قبل أي عائد استثماري.
🧑💼 هل المستقلون يستطيعون الاستفادة؟
نعم.
وهذه من أهم التغييرات بالنسبة لأصحاب الأعمال.
ابتداءً من يناير 2027 سيتم توسيع دائرة الأشخاص المؤهلين لتشمل الأشخاص الذين لديهم دخل من:
- Gewerbebetrieb
- selbstständige Arbeit
- Freiberufliche Tätigkeit
وبالتالي يمكن للمستقلين وأصحاب الأعمال الاستفادة من الدعم ضمن الشروط القانونية.
📈 هل يمكن الاستثمار في ETF؟
نعم.
القانون الجديد يسمح بوجود Altersvorsorgedepot ohne Garantien، ويمكن أن تكون الاستثمارات في صناديق استثمارية وأسواق الأسهم، مثل صناديق ETF العالمية، بحسب المنتج الذي تختاره.
لكن يجب الانتباه:
ETF ليس ضمانًا للربح.
قيمة الاستثمار يمكن أن ترتفع وتنخفض، خصوصًا على المدى القصير. لذلك يجب النظر إلى Altersvorsorge-Depot كاستثمار طويل الأجل وليس كحساب توفير عادي.
🧾 ماذا عن الضرائب؟
النظام يحتفظ أيضًا بمبدأ الـ nachgelagerte Besteuerung.
أي أن هناك معاملة ضريبية خاصة خلال مرحلة الادخار، بينما تخضع المبالغ المدفوعة في مرحلة الاستفادة للتعامل الضريبي وفق القواعد المطبقة. كما يمكن المطالبة بالمساهمات والإعانات ضمن Sonderausgabenabzug وفق الشروط والحدود القانونية.
وهذا مهم خصوصًا عند مقارنة Altersvorsorge-Depot مع منتجات أخرى مثل:
- Rürup-Rente
- ETF-Depot عادي
- private Rentenversicherung
لأن طريقة الضرائب والمرونة تختلف من منتج إلى آخر.
🔄 ماذا يحدث عند التقاعد؟
النظام الجديد يوفر خيارات أكثر من النظام السابق.
يمكن أن تكون هناك:
1. معاش مدى الحياة
Lebenslange Leibrente
أي دفعة شهرية تستمر مدى الحياة.
2. Auszahlungplan
أي خطة سحب محددة المدة، والتي يجب أن تستمر على الأقل حتى بلوغ 85 عامًا وفق القواعد الجديدة.
وهذا يعطي مرونة أكبر في مرحلة التقاعد مقارنة ببعض النماذج القديمة.
⚠️ هل أستطيع سحب المال متى أريد؟
لا ينبغي التعامل معه مثل حساب توفير عادي أو ETF-Depot عادي.
Altersvorsorge-Depot هو منتج تقاعدي مدعوم من الدولة، ولذلك توجد قواعد خاصة للاستخدام والسحب والمرحلة التي تبدأ فيها الاستفادة من الأموال.
ولهذا من المهم قبل التوقيع معرفة:
- متى يمكن بدء Auszahlung؟
- ما هي تكاليف العقد؟
- هل يوجد ضمان؟
- ما هي ETF أو الصناديق المتاحة؟
- ما هي رسوم الإدارة؟
- ماذا يحدث عند الوفاة؟
- ما هي خيارات الوراثة؟
- كيف تتم الضريبة عند التقاعد؟
🆚 Altersvorsorge-Depot أم ETF-Depot عادي؟
| النقطة | Altersvorsorge-Depot | ETF-Depot عادي |
|---|---|---|
| دعم حكومي | ✅ نعم، وفق الشروط | ❌ لا |
| إمكانية ETF | ✅ حسب المنتج | ✅ |
| دعم أساسي حتى 540 € | ✅ | ❌ |
| Kinderzulage | ✅ وفق الشروط | ❌ |
| حرية سحب المال | محدودة بقواعد التقاعد | أعلى |
| الهدف الأساسي | التقاعد | استثمار عام |
| الضرائب | قواعد خاصة بالتقاعد | قواعد الاستثمار العادية |
| المخاطر | تعتمد على المنتج | تعتمد على ETF والاستثمار |
لذلك لا يوجد منتج واحد مناسب للجميع؛ المقارنة يجب أن تعتمد على الدخل، العمر، الأطفال، الضرائب، مدة الاستثمار، مستوى المخاطرة والتكاليف.
👨👩👧👦 العائلات والمستقلون: نقطة مهمة جدًا
النظام الجديد يجمع بين فكرتين مهمتين:
الادخار للتقاعد + دعم حكومي مرتبط بالمساهمة.
وبالنسبة لعائلة لديها أطفال، يمكن أن تصبح Kinderzulage عنصرًا مهمًا في الحساب.
أما بالنسبة للمستقل، فالتغيير المهم هو أن Selbstständige وFreiberufler وأصحاب Gewerbe أصبحوا ضمن دائرة المستفيدين من الدعم ابتداءً من 2027.
📌 الخلاصة
ابتداءً من 2027:
✅ Altersvorsorge-Depot جديد
✅ إمكانية الاستثمار في ETF وصناديق
✅ دعم أساسي يصل إلى 540 € سنويًا
✅ Kinderzulage تصل إلى 300 € لكل طفل سنويًا
✅ المستقلون وأصحاب الأعمال أصبحوا ضمن دائرة المستفيدين
✅ إمكانية وجود Depot بدون ضمان لرأس المال
✅ خيارات أكثر عند التقاعد
⚠️ العوائد غير مضمونة في المنتجات التي لا تحتوي على ضمان
⚠️ الدعم مرتبط بشروط قانونية ومقدار المساهمة
مثال:
150 € شهريًا = 1,800 € سنويًا
- حتى 540 € دعم أساسي
= 2,340 € سنويًا قبل العوائد.
ومع طفلين، إذا تحققت شروط الحصول على كامل Kinderzulage:
حتى 2,940 € سنويًا داخل العقد قبل العوائد.
📞 تريد معرفة كم يمكن أن تحصل عليه أنت؟
إذا كنت Selbstständig أو Gewerbetreibender أو موظفًا، يمكن حساب السيناريو المناسب لك بناءً على:
العمر + الدخل + المبلغ الشهري + عدد الأطفال + مدة الادخار.
📲 واتساب: 01792278872
📲 تريد المزيد من المعلومات؟
تواصل معنا عبر واتساب للحصول على المزيد من المعلومات أو لطلب عرض تأمين خاص بك.
💬 تواصل معنا عبر واتساب📞 0179 227 88 72
اترك تعليقاً