
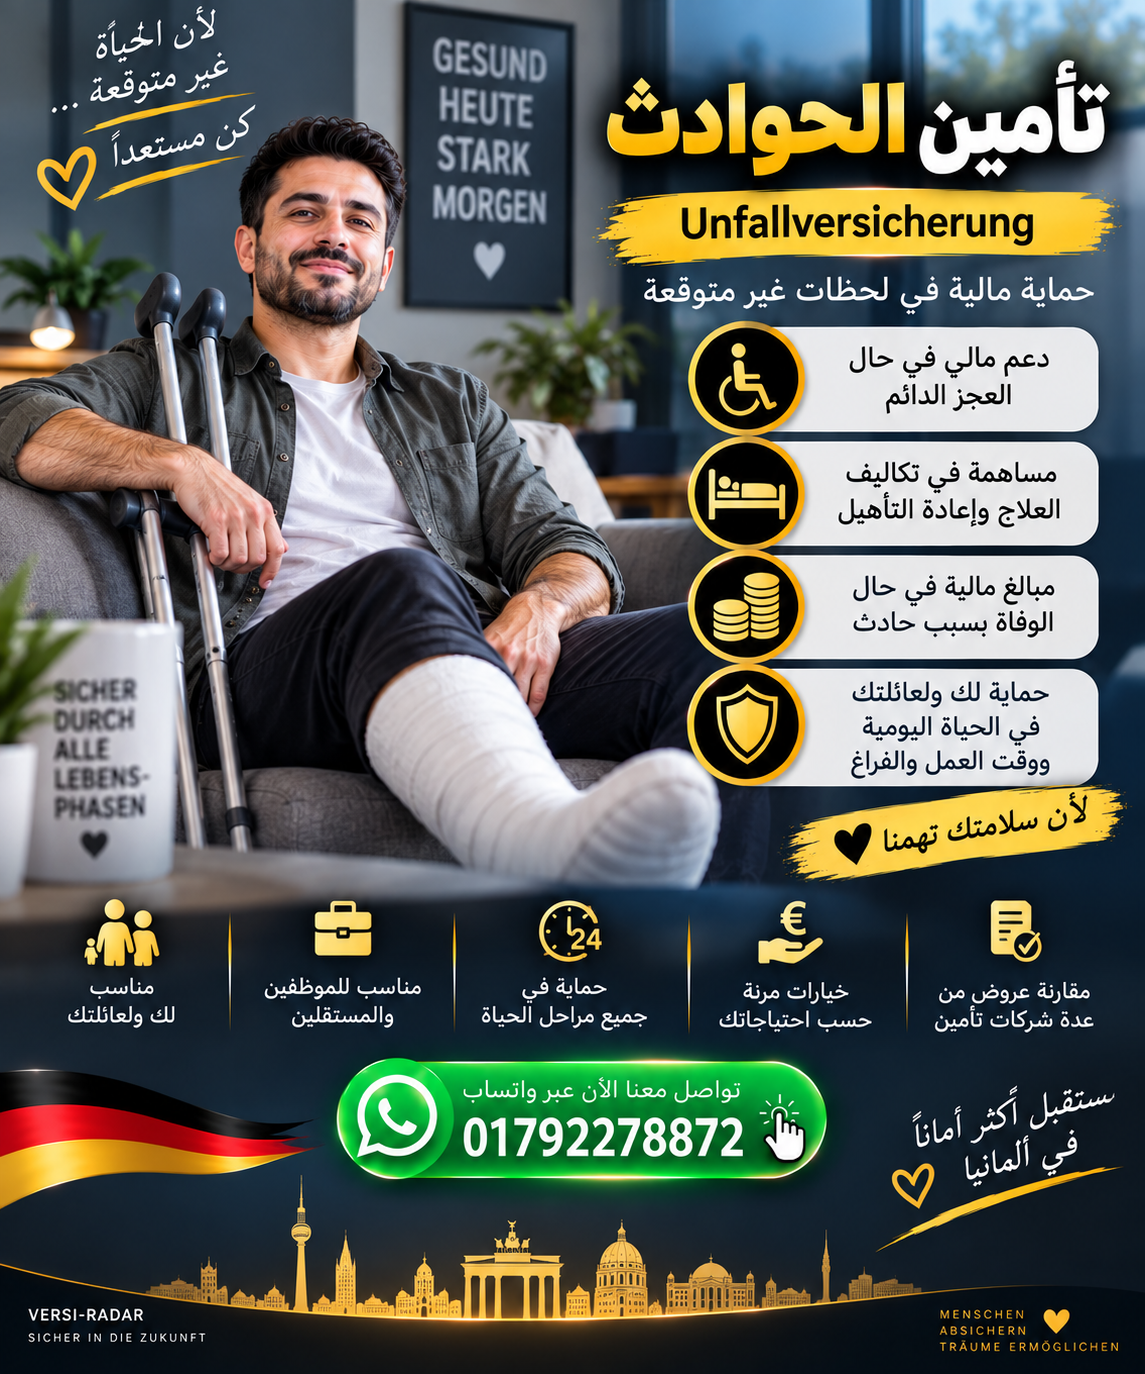
تأمين الحوادث في ألمانيا – Unfallversicherung
الحوادث يمكن أن تحدث بشكل مفاجئ، سواء في المنزل أو أثناء ممارسة الرياضة أو في وقت الفراغ أو أثناء السفر. لذلك يبحث الكثير من الأشخاص في ألمانيا عن وسيلة لتوفير حماية مالية إضافية في حال تسبب حادث في إصابة أو عجز دائم.
Unfallversicherung أو التأمين الخاص ضد الحوادث هو تأمين اختياري يمكن أن يقدم تعويضًا ماليًا عند تحقق الشروط المتفق عليها في العقد.
ما هو تأمين الحوادث Unfallversicherung؟
التأمين الخاص ضد الحوادث يهدف بشكل أساسي إلى تقديم تعويض مالي عندما يؤدي حادث إلى عجز دائم (Invalidität).
وتختلف قيمة التعويض حسب:
- مبلغ التأمين المتفق عليه
- نسبة العجز الناتجة عن الحادث
- جدول نسب العجز في العقد Gliedertaxe
- وجود Progression من عدمه
- الشروط والاستثناءات الموجودة في التعرفة
على سبيل المثال، إذا كان مبلغ التأمين الأساسي 300,000 يورو وتم تحديد نسبة العجز بـ50%، فإن التعويض الأساسي يكون 150,000 يورو قبل تطبيق أي تفاصيل أخرى في العقد.
ما الفرق بين Unfallversicherung والتأمين الصحي؟
من المهم معرفة أن التأمين الصحي والتأمين ضد الحوادث لهما وظائف مختلفة.
Krankenversicherung تهتم بتكاليف العلاج الطبي عند المرض والحوادث وفق نظام التأمين الصحي.
أما Unfallversicherung الخاصة فتقدم، حسب العقد، تعويضات مالية مرتبطة بنتائج الحادث، وخاصة في حالة وجود عجز دائم.
كما أن التأمين الخاص ضد الحوادث يمكن أن يغطي الحوادث التي تحدث أثناء وقت الفراغ والحياة اليومية، وهي مجالات لا يغطيها التأمين القانوني للحوادث بنفس الطريقة.
هل الموظف في ألمانيا لديه تأمين حوادث أصلًا؟
نعم، الموظفون لديهم gesetzliche Unfallversicherung للحوادث المرتبطة بالعمل وكذلك حوادث الطريق المباشر من وإلى العمل، إضافة إلى بعض الأمراض المهنية.
لكن هذا لا يعني أن جميع حوادث الحياة اليومية مغطاة بالتأمين القانوني.
فالحوادث التي تقع أثناء أوقات الفراغ أو في المنزل أو أثناء العطلات لا تكون عادةً ضمن نطاق التأمين القانوني للحوادث، ولذلك يمكن أن يكون التأمين الخاص ضد الحوادث خيارًا إضافيًا حسب الحالة الشخصية.
ماذا يمكن أن يغطي تأمين الحوادث؟
حسب شركة التأمين والتعرفة المختارة، يمكن أن تشمل التغطية:
💶 تعويض العجز الدائم – Invaliditätsleistung
وهي من أهم Leistungen في تأمين الحوادث، ويتم تحديدها بناءً على نسبة العجز ومبلغ التأمين المتفق عليه.
📈 Progression
يمكن أن توفر بعض التعرفات تعويضًا أعلى عند درجات العجز الكبيرة، وفق جدول الـProgression الموجود في العقد.
🏥 تكاليف بعض الخدمات الإضافية
قد تشمل بعض التعرفات تكاليف مثل البحث والإنقاذ أو الإنقاذ الجبلي والعمليات التجميلية الناتجة عن حادث، وفق حدود وشروط العقد.
🏠 المساعدة بعد حادث شديد
قد يكون التعويض المالي مفيدًا في حالات الإصابة الشديدة التي تحتاج إلى تعديلات في المنزل أو وسائل مساعدة أو خدمات إضافية.
هل تأمين الحوادث يغطي المرض؟
لا.
هذه نقطة مهمة جدًا.
Unfallversicherung مخصص للحوادث وفق تعريف وشروط وثيقة التأمين، وليس لتغطية العجز الناتج عن الأمراض بشكل عام.
وتشير Verbraucherzentrale إلى أن غالبية حالات فقدان القدرة على العمل تكون مرتبطة بالمرض وليس بحادث؛ لذلك لا ينبغي اعتبار Unfallversicherung بديلًا عن Berufsunfähigkeitsversicherung.
من يمكن أن يستفيد من Unfallversicherung؟
يمكن أن تكون Unfallversicherung محل اهتمام خاص لبعض الفئات، مثل:
- أصحاب الأعمال والمستقلين Selbständige
- الأشخاص الذين لديهم نشاط أو هوايات ذات مخاطر مرتفعة
- ربات ورباب البيوت
- الأشخاص الذين لا يستطيعون الحصول على Berufsunfähigkeitsversicherung بالشروط المناسبة
- الأشخاص الذين يريدون حماية مالية إضافية من آثار حادث شديد
لكن الحاجة الفعلية للتأمين تختلف من شخص لآخر، لذلك يجب النظر إلى الوضع المهني والدخل والعائلة والهوايات والتغطيات الموجودة مسبقًا.
ما الفرق بين Unfallversicherung و Berufsunfähigkeitsversicherung؟
هناك فرق مهم:
Unfallversicherung:
تركز على النتائج المالية لحادث مغطى، وخاصة العجز الدائم وفق شروط العقد.
Berufsunfähigkeitsversicherung:
تهدف إلى توفير دخل شهري عندما يصبح الشخص غير قادر على ممارسة مهنته بالشكل المحدد في العقد، سواء كان السبب مرضًا أو حادثًا.
لذلك لا يجب اعتبار أحدهما بديلًا مباشرًا عن الآخر.
ماذا يجب أن تنتبه إليه عند اختيار تأمين الحوادث؟
قبل توقيع العقد، من المهم مقارنة عدة نقاط، وليس السعر الشهري فقط:
✅ مبلغ Invaliditätsgrundsumme
✅ نسبة Progression
✅ Gliedertaxe
✅ الاستثناءات والشروط
✅ تغطية الرياضات والهوايات
✅ تغطية تكاليف البحث والإنقاذ
✅ العمليات التجميلية الناتجة عن حادث
✅ الحدود المالية لكل Leistung
✅ شروط الإبلاغ عن الحادث والمواعيد المحددة في الوثيقة
✅ تأثير الأمراض أو الإصابات السابقة على التعويض
كما تنصح Verbraucherzentrale بقراءة وثائق التأمين والشروط بالكامل ومقارنة عروض مختلفة قبل إبرام العقد.
هل تحتاج إلى Unfallversicherung في ألمانيا؟
لا توجد إجابة واحدة تناسب الجميع.
بالنسبة لبعض الأشخاص، يمكن أن تكون حماية إضافية مهمة، خصوصًا عندما يكون هناك خطر مرتفع أو عندما تكون الحاجة إلى مبلغ مالي كبير في حالة العجز الدائم مرتفعة.
وفي المقابل، يجب النظر أيضًا إلى التأمينات الأخرى مثل Berufsunfähigkeitsversicherung وKrankentagegeldversicherung، لأن كل تأمين يغطي مخاطر مختلفة.
تأمين الحوادث للعرب في ألمانيا
إذا كنت تعيش وتعمل في ألمانيا وتريد معرفة ما إذا كانت Unfallversicherung مناسبة لك أو لعائلتك، فمن المهم أولًا معرفة ما هي التغطيات التي لديك حاليًا وما هي المخاطر التي تريد تغطيتها.
يمكن مقارنة التعرفات والشروط واختيار التغطية المناسبة حسب العمر والعمل والهوايات والوضع العائلي.
📲 للاستفسار باللغة العربية:
واتساب: 01792278872
📲 تريد المزيد من المعلومات؟
تواصل معنا عبر واتساب للحصول على المزيد من المعلومات أو لطلب عرض تأمين خاص بك.
💬 تواصل معنا عبر واتساب📞 0179 227 88 72
اترك تعليقاً