
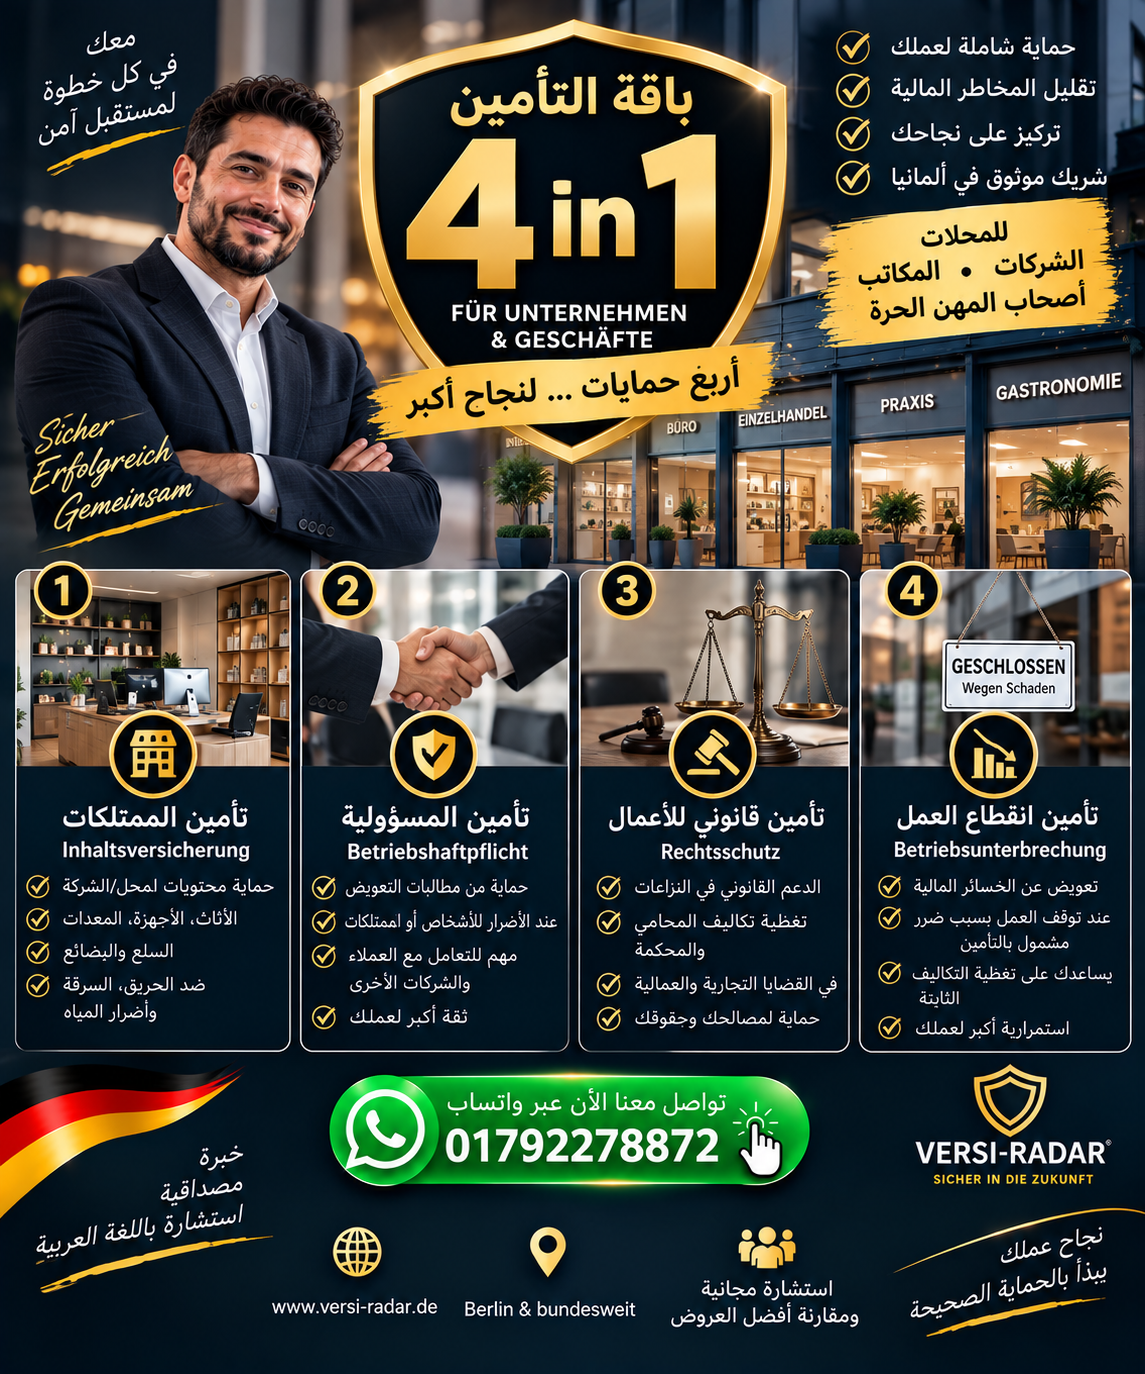
🏢🛡️ تأمين الشركات والمحلات في ألمانيا – باقة 4 في 1
هل لديك محل، مكتب، مطعم، شركة أو مشروع خاص في ألمانيا؟
المشروع الناجح لا يحتاج فقط إلى عملاء ومبيعات، بل يحتاج أيضًا إلى حماية مالية من المخاطر التي يمكن أن تؤثر على النشاط التجاري.
لهذا يمكن، حسب طبيعة النشاط، جمع عدة أنواع من الحماية ضمن باقة تأمين 4 في 1 للشركات والمحلات:
- 🏪 Inhaltsversicherung – تأمين ممتلكات ومحتويات الشركة
- 🤝 Betriebshaftpflichtversicherung – تأمين مسؤولية الشركة
- ⚖️ Firmen-Rechtsschutz – الحماية القانونية للشركة
- 📉 Betriebsunterbrechungsversicherung – تأمين توقف العمل
مهم: باقة “4 في 1” هي طريقة لتجميع التغطيات المناسبة، وليست بالضرورة وثيقة واحدة لدى كل شركة تأمين. وما يتم تغطيته يعتمد على النشاط والتعرفة وشروط العقد.
🏪 1. Inhaltsversicherung – تأمين محتويات الشركة
إذا كان لديك محل أو مكتب أو مطعم أو مستودع، فغالبًا توجد داخله ممتلكات مهمة مثل:
- 🖥️ أجهزة الكمبيوتر
- 🪑 الأثاث
- 🛠️ المعدات
- 📦 البضائع والمخزون
- 🧾 أجهزة ومعدات العمل
- 🪟 بعض التجهيزات والممتلكات التجارية
Inhaltsversicherung يمكن أن تحمي ممتلكات النشاط التجاري من مخاطر معينة مثل الحريق، أضرار المياه من الأنابيب، السرقة بالكسر والعاصفة، حسب شروط العقد.
مثال
لنفترض أن لديك محلًا يحتوي على بضائع ومعدات بقيمة 50,000 €.
إذا حدث حريق أو اقتحام مشمول بالتأمين، فقد تكون الخسارة كبيرة جدًا على صاحب المشروع.
هنا يمكن أن تساعد Inhaltsversicherung في تعويض الأضرار المشمولة، وفق حدود وشروط الوثيقة.
🤝 2. Betriebshaftpflicht – مسؤولية الشركة
هذا من أهم أنواع التأمين التي يجب على صاحب النشاط التفكير فيها.
إذا تسبب نشاطك التجاري أو أحد موظفيك في ضرر لشخص آخر، فقد تظهر مطالبة مالية بالتعويض.
مثلًا:
👤 زبون يسقط داخل المحل ويتعرض لإصابة.
أو:
🛠️ موظف يتسبب أثناء العمل في إتلاف ممتلكات أحد العملاء.
أو:
📦 أثناء تسليم منتج يتم إتلاف ممتلكات العميل.
Betriebshaftpflichtversicherung يمكن أن تغطي، حسب العقد، مطالبات المسؤولية المتعلقة بالأضرار الشخصية والمادية وبعض الأضرار المالية الناتجة عنها.
وتشير IHK إلى أهمية اختيار Deckungssumme مناسبة لحجم وطبيعة النشاط.
⚖️ 3. Firmen-Rechtsschutz – الحماية القانونية للشركة
المشاكل القانونية يمكن أن تكون مكلفة، خصوصًا بالنسبة للشركات وأصحاب الأعمال.
يمكن أن تحدث نزاعات مع:
👨💼 موظف
🤝 شريك تجاري
📦 مورد
👤 عميل
🏢 مؤجر المحل
📄 جهة أو مؤسسة
بحسب التعرفة، يمكن أن يشمل Firmen-Rechtsschutz أنواعًا مختلفة من الحماية القانونية، مثل بعض النزاعات العمالية والتجارية والاجتماعية والمرورية وغيرها.
وقد تشمل التغطية تكاليف مثل:
⚖️ المحامي
🏛️ المحكمة
🔬 الخبراء
📄 بعض تكاليف الإجراءات
لكن ليس كل نزاع قانوني مغطى تلقائيًا، وتوجد استثناءات وفترات انتظار وشروط مختلفة حسب التعرفة.
📉 4. Betriebsunterbrechungsversicherung – تأمين توقف العمل
هذه النقطة مهمة جدًا لأصحاب المحلات والشركات.
تخيل أن محلًا تعرض لحريق أو ضرر كبير بالمياه واضطر إلى الإغلاق مؤقتًا.
المشكلة ليست فقط تكلفة إصلاح الضرر.
خلال فترة الإغلاق قد تستمر:
💶 الإيجارات
👨💼 الرواتب
📄 بعض المصاريف الثابتة
💰 بينما تتوقف الإيرادات أو تنخفض بشدة.
يمكن لـ Betriebsunterbrechungsversicherung، حسب السبب المشمول والتعرفة، أن تغطي بعض التكاليف المستمرة وخسارة الأرباح الناتجة عن توقف النشاط بعد ضرر مغطى.
وتوضح IHK أن هذه التغطية يمكن أن تشمل، حسب العقد، رواتب الموظفين والإيجار وبعض التكاليف المستمرة والأرباح المفقودة خلال فترة التوقف.
🔥 مثال واقعي مبسط
لنفترض أن لديك مطعمًا.
حدث حريق وأصبح المطعم غير قادر على العمل لمدة شهرين.
قد تواجه:
- خسارة المبيعات
- استمرار دفع الإيجار
- استمرار بعض الرواتب
- تكاليف إصلاح
- تلف معدات
- تلف مواد وبضائع
هنا تظهر أهمية الفصل بين أنواع التغطية:
🔥 Inhaltsversicherung → أضرار الممتلكات والمعدات والبضائع المشمولة.
🤝 Betriebshaftpflicht → مطالبات المسؤولية تجاه الآخرين.
⚖️ Firmen-Rechtsschutz → تكاليف النزاعات القانونية المشمولة.
📉 Betriebsunterbrechung → الخسائر والتكاليف المرتبطة بتوقف العمل بسبب ضرر مشمول.
🏢 هل كل شركة تحتاج نفس التأمينات؟
لا.
محل ملابس ليس مثل:
🍕 مطعم
💇 صالون حلاقة
🚗 ورشة سيارات
🦷 عيادة
💻 شركة IT
📦 شركة تجارة إلكترونية
🏗️ شركة بناء
📋 مكتب خدمات واستشارات
كل نشاط لديه مخاطر مختلفة.
لذلك توصي غرف الصناعة والتجارة IHK بأن يتم تحديد التغطيات بناءً على المخاطر الفردية للنشاط وحجم الخسارة المحتملة.
⚠️ هل هذه التأمينات إلزامية في ألمانيا؟
معظم تأمينات الشركات ليست إلزامية قانونيًا لكل الشركات.
لكن توجد استثناءات حسب المهنة والنشاط، كما توجد تأمينات قد تكون مطلوبة بسبب طبيعة النشاط أو الترخيص.
على سبيل المثال، Kfz-Haftpflicht إلزامية للمركبات، وبعض المهن تحتاج إلى Berufshaftpflicht / Vermögensschadenhaftpflicht كشرط قانوني لممارسة النشاط.
لذلك لا توجد قاعدة واحدة تقول إن كل صاحب شركة يجب أن يملك نفس البوليصات.
👨💼 وماذا عن Selbständige وأصحاب المهن الحرة؟
المستقل أو صاحب العمل يحتاج إلى التمييز بين:
🏢 حماية الشركة
مثل:
- Betriebshaftpflicht
- Inhaltsversicherung
- Firmen-Rechtsschutz
- Betriebsunterbrechung
👤 حماية صاحب العمل نفسه
مثل:
- Krankenversicherung
- Krankentagegeld
- Berufsunfähigkeitsversicherung
- Altersvorsorge
لأن توقف صاحب المشروع عن العمل بسبب المرض مثلًا هو خطر مختلف عن توقف المحل بسبب حريق.
وتوضح IHK أيضًا وجود Betriebskostenversicherung، وهي منتج مختلف يمكن أن يساعد في تغطية تكاليف التشغيل عند عجز صاحب النشاط عن العمل بسبب المرض أو الحادث، حسب العقد.
💻 ماذا عن الشركات التي تعمل أونلاين؟
حتى لو لم يكن لديك محل فعلي، يمكن أن توجد مخاطر تجارية.
مثلًا:
💻 شركة IT
📱 وكالة تسويق
📋 مكتب استشارات
🛒 متجر إلكتروني
🎥 شركة إعلامية
هنا قد تكون أنواع أخرى من التأمين مهمة، مثل Vermögensschadenhaftpflicht أو Cyber-Versicherung، حسب طبيعة النشاط.
وبالنسبة لبعض المهن المنظمة، قد تكون Berufshaftpflicht أو Vermögensschadenhaftpflicht شرطًا قانونيًا لممارسة النشاط.
📦 هل يمكن إضافة تأمينات أخرى إلى باقة 4 في 1؟
نعم، حسب النشاط يمكن التفكير في تغطيات إضافية مثل:
🚗 Geschäftliche Kfz-Versicherung
تأمين سيارات الشركة.
📦 Produkthaftpflicht
مهم لبعض الشركات التي تنتج أو تبيع المنتجات.
💻 Cyber-Versicherung
للعديد من الأنشطة التي تعتمد بشكل كبير على الأنظمة والبيانات الرقمية.
💰 Vermögensschadenhaftpflicht
خصوصًا لبعض المهن التي تقدم استشارات أو خدمات مهنية.
🏢 Gebäudeversicherung
إذا كان صاحب الشركة يمتلك مبنى النشاط.
وتشير IHK إلى أن احتياجات التأمين تختلف حسب النشاط، وأن القائمة المناسبة لشركة معينة قد تختلف بشكل كبير عن شركة أخرى.
💡 أهم شيء: لا تختار التأمين على السعر فقط
أرخص تأمين ليس بالضرورة أن يكون مناسبًا لنشاطك.
عند مقارنة العروض، يجب النظر إلى:
💶 Deckungssumme
كم الحد الأقصى للتعويض؟
📋 Versicherte Risiken
ما المخاطر المشمولة؟
❌ Ausschlüsse
ما الاستثناءات؟
💰 Selbstbeteiligung
كم ستدفع من جيبك عند وقوع الضرر؟
🏢 Betriebsart
هل النشاط الموصوف في الوثيقة مطابق فعلًا لنشاطك؟
👨💼 Mitarbeiter
هل الموظفون مشمولون؟
📦 Warenbestand
هل قيمة البضائع والمخزون محدثة؟
📉 Betriebsunterbrechung
ما مدة التعويض وما الحد الأقصى؟
هذه التفاصيل قد تكون أهم من فرق بسيط في القسط الشهري.
🛡️ باقة 4 في 1 للشركات والمحلات
يمكن تلخيص الفكرة هكذا:
| الحماية | التأمين |
|---|---|
| 🏪 ممتلكات ومعدات وبضائع | Inhaltsversicherung |
| 🤝 أضرار للغير | Betriebshaftpflicht |
| ⚖️ نزاعات قانونية | Firmen-Rechtsschutz |
| 📉 توقف النشاط | Betriebsunterbrechung |
لكن يمكن تعديل هذه الباقة حسب طبيعة الشركة.
مطعم ≠ مكتب ≠ متجر ≠ ورشة ≠ شركة خدمات.
ولهذا فإن تحليل النشاط قبل اختيار التأمين خطوة مهمة.
🇩🇪 تأمين الشركات والمحلات بالعربي
إذا كنت صاحب:
🏪 محل
🍽️ مطعم
💇 صالون
🏢 مكتب
📦 شركة تجارة
🔧 ورشة
💻 شركة خدمات
👨💼 Gewerbe أو Selbstständig
فيمكن مراجعة المخاطر الموجودة في نشاطك ومقارنة التغطيات المناسبة لك.
📲 للاستشارة باللغة العربية:
واتساب: 01792278872
🌐 Versi-Radar – التأمين والاستشارة بالعربية
احمِ مشروعك اليوم، وخلي التأمين جزءًا من التخطيط الصحيح لعملك. 🛡️
📲 تريد المزيد من المعلومات؟
تواصل معنا عبر واتساب للحصول على المزيد من المعلومات أو لطلب عرض تأمين خاص بك.
💬 تواصل معنا عبر واتساب📞 0179 227 88 72
اترك تعليقاً