
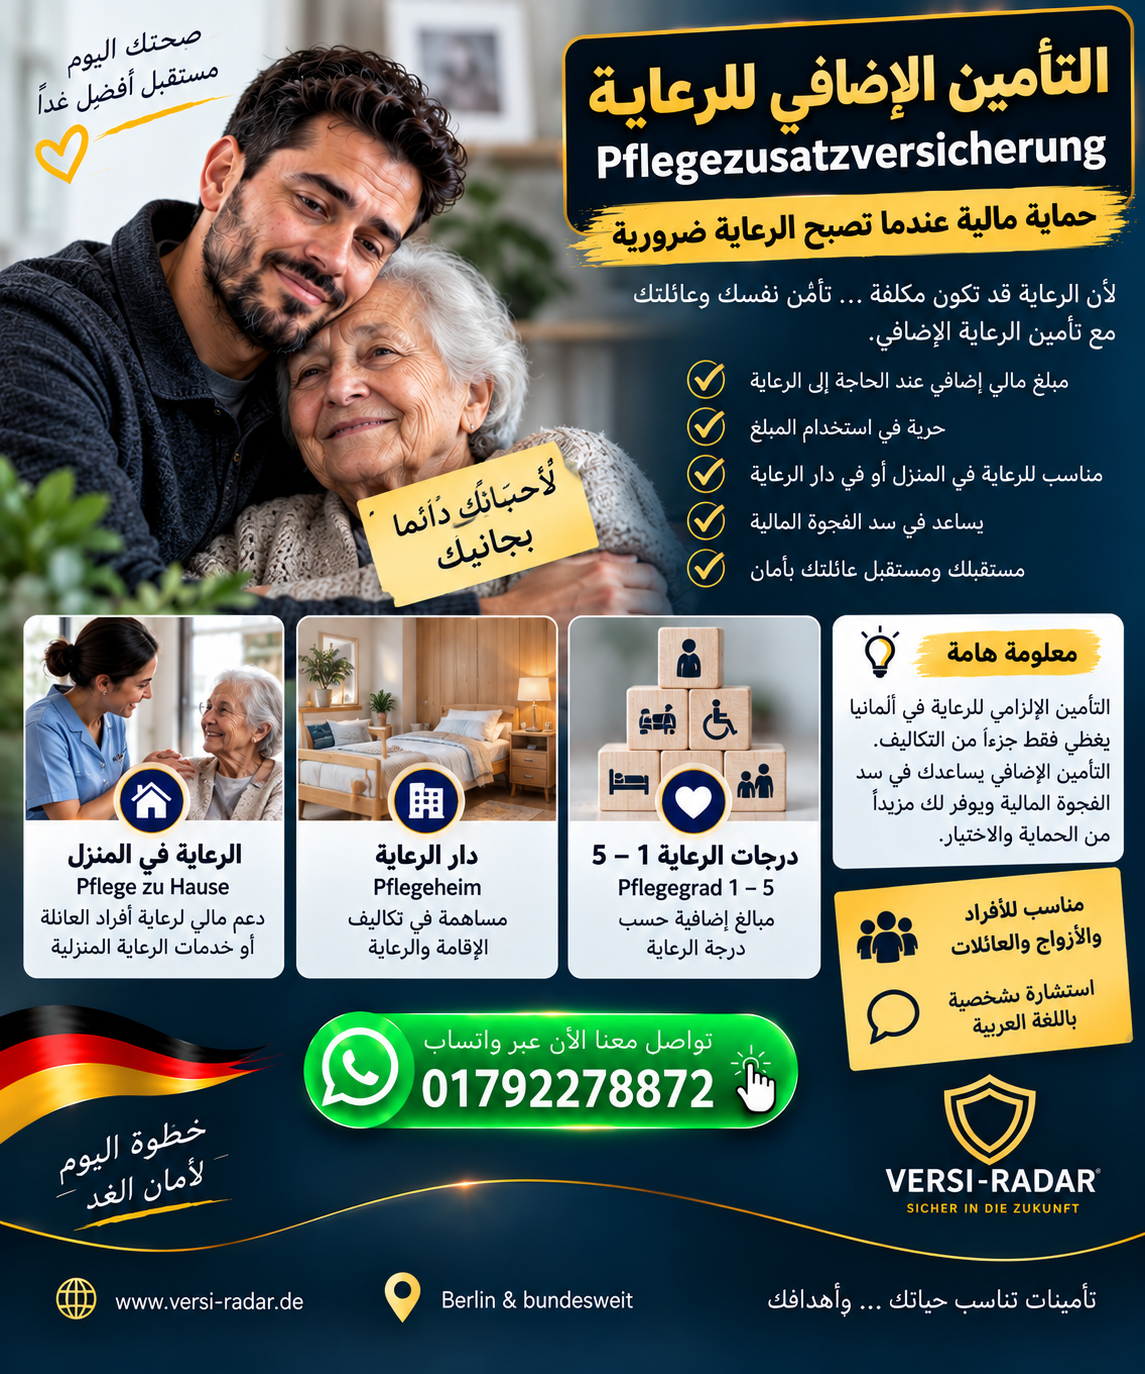
🛡️ التأمين الإضافي للرعاية في ألمانيا – Pflegezusatzversicherung
ماذا يحدث إذا احتجت في المستقبل إلى مساعدة يومية أو رعاية في المنزل أو الإقامة في دار رعاية Pflegeheim؟
في ألمانيا توجد Pflegepflichtversicherung، أي التأمين الإلزامي للرعاية، لكنه لا يعني أن جميع تكاليف الرعاية المستقبلية ستكون مغطاة بالكامل. فالتأمين الاجتماعي للرعاية يقدم مبالغ وخدمات محددة حسب Pflegegrad، وقد تبقى تكاليف إضافية يتحملها الشخص أو عائلته.
هنا يأتي دور Pflegezusatzversicherung، أي التأمين الإضافي للرعاية.
ما هو Pflegezusatzversicherung؟
هو تأمين خاص يمكن أن يوفر حماية مالية إضافية إذا أصبح الشخص بحاجة إلى الرعاية.
الفكرة بسيطة:
Pflegepflichtversicherung
⬇️
تقدم Leistungen حسب القانون ودرجة الرعاية
Pflegezusatzversicherung
⬇️
يمكن أن تضيف مبلغًا أو تعويضًا إضافيًا حسب التعرفة
وهذا يمكن أن يساعد في دفع تكاليف الرعاية أو المصاريف الإضافية التي قد تظهر في المستقبل.
لكن المزايا تختلف بشكل كبير بين شركات التأمين والتعرفات، لذلك من المهم دراسة شروط العقد قبل التوقيع.
👵 ما هو Pflegegrad؟
في ألمانيا توجد 5 درجات للرعاية – Pflegegrad 1 bis 5.
يتم تحديد درجة الرعاية بناءً على مدى تأثر استقلالية الشخص وقدرته على القيام بالأنشطة اليومية. تبدأ الدرجات من:
- Pflegegrad 1 – محدودية بسيطة
- Pflegegrad 2 – محدودية كبيرة
- Pflegegrad 3 – محدودية شديدة
- Pflegegrad 4 – محدودية شديدة جدًا
- Pflegegrad 5 – محدودية شديدة جدًا مع احتياجات خاصة للرعاية
ويتم تحديد Pflegegrad بناءً على تقييم متخصص وفق نظام محدد.
💶 ماذا تدفع Pflegekasse؟
تختلف المساعدات حسب Pflegegrad ونوع الرعاية.
مثلًا في عام 2026، بالنسبة إلى Pflegegeld للرعاية المنزلية:
| Pflegegrad | Pflegegeld شهريًا |
|---|---|
| Pflegegrad 1 | — |
| Pflegegrad 2 | 347 € |
| Pflegegrad 3 | 599 € |
| Pflegegrad 4 | 800 € |
| Pflegegrad 5 | 990 € |
ويُدفع Pflegegeld عند توفير الرعاية المنزلية، مثل الرعاية من أفراد العائلة، ابتداءً من Pflegegrad 2.
أما إذا تم استخدام Pflegedienst للرعاية المنزلية، فتوجد مبالغ مختلفة للخدمات العينية، وتصل في 2026 إلى 2,299 € شهريًا في Pflegegrad 5.
لكن هذه الأرقام لا تعني أن جميع تكاليف الرعاية المستقبلية مغطاة.
🏠 ماذا يحدث عند الحاجة إلى الرعاية في المنزل؟
الكثير من الأشخاص يرغبون في البقاء في منزلهم عند الحاجة إلى الرعاية.
يمكن أن تتم الرعاية عن طريق:
👨👩👧 أفراد العائلة
👩⚕️ Pflegedienst
🏠 خدمات مساعدة منزلية
🤝 مزيج من أفراد العائلة والخدمات المهنية
ويمكن أن يقدم التأمين الإضافي، حسب التعرفة، مبلغًا ماليًا إضافيًا يساعد في هذه المصاريف.
وهذه نقطة مهمة عند اختيار Pflegezusatzversicherung: يجب التأكد من أن التعرفة تدفع أيضًا عند ambulante Pflege، أي الرعاية المنزلية، وليس فقط عند الإقامة في دار الرعاية. Verbraucherzentrale تشير إلى أن جزءًا كبيرًا من الرعاية يتم في المنزل.
🏥 ماذا لو احتجت إلى Pflegeheim؟
إذا أصبح الشخص بحاجة إلى الإقامة في Pflegeheim، فقد تظهر تكاليف كبيرة.
التأمين الإلزامي للرعاية يساهم في التكاليف وفق القواعد القانونية، لكن قد تبقى تكاليف أخرى مثل المساهمة الشخصية وتكاليف السكن والطعام وبعض المصاريف الأخرى.
لهذا السبب يمكن أن يكون التأمين الإضافي وسيلة لتوفير مبلغ إضافي عند حدوث Pflegefall.
Pflegetagegeldversicherung مثلًا يمكن أن تدفع مبلغًا متفقًا عليه عند تحقق حالة الرعاية، بغض النظر عن التكلفة الفعلية، حسب شروط العقد.
💰 ما هي أنواع Pflegezusatzversicherung؟
هناك ثلاثة أنواع رئيسية:
1. Pflegetagegeldversicherung
وهي من أشهر أنواع التأمين الإضافي للرعاية.
تتفق مع شركة التأمين على مبلغ معين، مثل:
50 € أو 100 € أو 150 € يوميًا
وعند تحقق شروط الرعاية، تحصل على المبلغ وفق Pflegegrad وشروط التعرفة.
الميزة المهمة أن المبلغ لا يرتبط عادةً بإثبات كل فاتورة أو مصروف فعلي؛ وإنما يعتمد على تحقق حالة الرعاية وشروط العقد.
2. Pflegekostenversicherung
هذا النوع يركز على تغطية جزء من تكاليف الرعاية الفعلية.
قد تقوم شركة التأمين بتعويض نسبة أو جزء من التكاليف المتبقية بعد Leistungen der Pflegekasse، وفق شروط التعرفة.
لذلك يجب قراءة التفاصيل بعناية، لأن بعض المنتجات تحدد نسبًا أو حدودًا قصوى للتعويض.
3. Pflegerentenversicherung
في هذا النموذج يتم الاتفاق على Pflegerente، أي معاش شهري عند تحقق حالة الرعاية.
وتختلف طريقة تحديد استحقاق المعاش من عقد إلى آخر.
وتوضح BMG أن هذا النوع يُقدم عادةً كنوع من التأمين على الحياة، مع دفع معاش شهري بحسب درجة الحاجة إلى الرعاية.
🛡️ ما فائدة التأمين الإضافي للرعاية؟
يمكن أن يساعد في:
💶 تقليل العبء المالي على الشخص
🏠 تمويل جزء من الرعاية المنزلية
🏥 المساهمة في تكاليف Pflegeheim
👨👩👧 تقليل الاعتماد المالي على أفراد العائلة
🧹 دفع تكاليف بعض الخدمات المساعدة حسب الاستخدام والتعرفة
💰 توفير مبلغ إضافي يمكن استخدامه بمرونة في حالة Pflegetagegeld
وتختلف إمكانية استخدام المبلغ حسب نوع التأمين.
👨👩👧 هل يمكن أن يساعد في حماية العائلة؟
نعم، أحد أسباب التفكير في هذا النوع من التأمين هو التخطيط المالي للمستقبل.
إذا أصبحت الرعاية مكلفة جدًا، فقد تكون هناك فجوة بين ما تدفعه Pflegekasse وبين إجمالي المصاريف.
وجود مبلغ إضافي من التأمين الخاص يمكن أن يساعد على تقليل هذه الفجوة.
لكن يجب عدم افتراض أن أي Pflegezusatzversicherung ستغطي كل شيء؛ فالمبلغ النهائي يعتمد على التعرفة التي تم اختيارها.
⚠️ هل التأمين الإضافي للرعاية ضروري للجميع؟
ليس بالضرورة.
قرار الحصول على Pflegezusatzversicherung يعتمد على الوضع المالي، العمر، المدخرات، الدخل، الرغبة في حماية الأسرة، وشروط التأمين.
Verbraucherzentrale تشير إلى أن الحاجة إلى التأمين تختلف من شخص إلى آخر، وأن من لديه أصول مالية كافية قد يختار عدم شراء هذا النوع من التأمين. كما يجب التفكير في القدرة على دفع الأقساط لفترة طويلة، لأن العقود طويلة الأمد ويمكن أن ترتفع الأقساط مستقبلًا.
لذلك من الأفضل ألا يكون السؤال فقط:
“كم سعر التأمين؟”
بل:
“كم سأحصل عليه فعلًا عندما أحتاج إلى الرعاية؟”
📋 ما الذي يجب أن تنتبه إليه قبل اختيار التعرفة؟
عند مقارنة Pflegezusatzversicherung، انظر إلى النقاط التالية:
1️⃣ كم المبلغ عند Pflegegrad 1؟
بعض التعرفات تعطي مبلغًا قليلًا أو لا تعطي شيئًا في الدرجات المنخفضة.
2️⃣ كم المبلغ عند Pflegegrad 2 و3؟
هذه نقطة مهمة جدًا لأن الكثير من الأشخاص يقضون فترة طويلة في درجات الرعاية الأقل.
3️⃣ ماذا يحدث عند Pflegegrad 4 و5؟
يجب معرفة الحد الأقصى للمبلغ الذي يمكن الحصول عليه.
4️⃣ هل الرعاية المنزلية مشمولة؟
ابحث عن:
Ambulante Pflege
ولا تركز فقط على Pflegeheim.
5️⃣ هل يمكن استخدام المال بحرية؟
هذا مهم خصوصًا في Pflegetagegeldversicherung.
6️⃣ هل يوجد Wartezeit؟
أي فترة انتظار قبل استحقاق بعض المزايا.
7️⃣ هل توجد Gesundheitsfragen؟
بعض المنتجات تتضمن أسئلة صحية، وقد تؤثر الحالة الصحية السابقة على إمكانية الحصول على التأمين أو شروطه.
8️⃣ هل يمكن أن ترتفع الأقساط؟
نعم، يجب النظر إلى شروط تعديل الأقساط على المدى الطويل. Verbraucherzentrale تنبه إلى أن أقساط بعض عقود Pflegezusatzversicherung يمكن أن ترتفع بمرور الوقت.
🇩🇪 ماذا عن Pflege-Bahr؟
يوجد في ألمانيا أيضًا ما يسمى:
Pflege-Bahr
وهو تأمين رعاية إضافي مدعوم من الدولة.
بحسب BMG، يمكن أن يحصل العقد المؤهل على دعم حكومي قدره 5 € شهريًا أو 60 € سنويًا، وهناك شروط محددة للحصول على الدعم، منها أن يدفع المؤمن عليه جزءًا من القسط بنفسه وأن يوفر العقد Leistungen لجميع Pflegegrade. كما لا توجد Gesundheitsprüfung في العقود المدعومة بهذه الطريقة.
لكن الدعم الحكومي لا يعني تلقائيًا أن العقد مناسب لكل شخص.
وتشير Verbraucherzentrale إلى أن بعض المنتجات المدعومة قد تقدم Leistungen محدودة، كما أن القسط يمكن أن يرتفع مستقبلًا، لذلك يجب مقارنة العقد كاملًا وليس التركيز فقط على الدعم الحكومي.
👨👩👧 هل Pflegezusatzversicherung مناسبة للشباب؟
ليس هناك جواب واحد للجميع.
Verbraucherzentrale تشير في تقييمها المنشور في مايو 2026 إلى أن الأشخاص الأصغر سنًا، حتى حوالي 50 عامًا، قد لا تكون Pflegezusatzversicherung أولوية لهم في بعض الحالات، لأن ظروف الحياة مثل الزواج، الأطفال، تغيير العمل والوضع المالي قد تتغير كثيرًا.
في المقابل، قد يهتم شخص آخر بالتخطيط المبكر بسبب رغبته في تثبيت حماية مالية معينة.
لذلك يجب النظر إلى العمر + الصحة + الميزانية + الأصول + احتياجات العائلة بدل الاعتماد على قاعدة واحدة للجميع.
🧮 مثال مبسط
لنفترض أن شخصًا لديه في المستقبل:
Pflegegrad 4
ويحتاج إلى رعاية مكلفة.
يحصل من Pflegekasse على Leistungen حسب نوع الرعاية، لكن إجمالي تكاليف الرعاية قد يكون أعلى من المبالغ التي تتحملها Pflegekasse.
إذا كان لديه أيضًا Pflegezusatzversicherung تدفع، وفق التعرفة، مبلغًا إضافيًا شهريًا، فيمكن استخدام هذا المبلغ للمساعدة في سد جزء من الفجوة المالية.
الأرقام الفعلية تعتمد على نوع الرعاية والتعرفة والحالة الفردية.
🔎 Pflegeversicherung أم Pflegezusatzversicherung؟
| التأمين | وظيفته |
|---|---|
| Pflegepflichtversicherung | التأمين الإلزامي للرعاية |
| Pflegezusatzversicherung | حماية مالية إضافية |
| Pflegetagegeld | مبلغ متفق عليه عند تحقق حالة الرعاية |
| Pflegekostenversicherung | مساهمة في تكاليف الرعاية وفق العقد |
| Pflegerentenversicherung | معاش شهري عند تحقق حالة الرعاية |
✅ الخلاصة
Pflegezusatzversicherung ليست مجرد تأمين لدار المسنين.
يمكن أن تكون الحماية موجهة أيضًا إلى الرعاية في المنزل، وهي نقطة مهمة جدًا عند اختيار التعرفة.
أهم شيء هو معرفة:
كم سأدفع؟
كم سأحصل عليه؟
من أي Pflegegrad؟
هل الرعاية المنزلية مشمولة؟
هل المبلغ يكفي مع ارتفاع تكاليف الرعاية مستقبلًا؟
والأهم: لا تقارن السعر الشهري فقط، بل قارن Leistungen في Pflegegrad 1–5 وشروط العقد بالكامل.
📲 تريد معرفة الخيارات المناسبة لك؟
إذا كنت تعيش في ألمانيا وتريد معرفة الفرق بين أنواع Pflegezusatzversicherung، يمكننا مساعدتك في مقارنة التعرفات وشرحها باللغة العربية.
📲 واتساب: 01792278872
🌐 Versi-Radar – التأمين والاستشارة بالعربية
احمِ مستقبلك المالي… واحمِ عائلتك من تكاليف الرعاية غير المتوقعة. 🛡️
📲 تريد المزيد من المعلومات؟
تواصل معنا عبر واتساب للحصول على المزيد من المعلومات أو لطلب عرض تأمين خاص بك.
💬 تواصل معنا عبر واتساب📞 0179 227 88 72
اترك تعليقاً